商务互联网金融与互联网金融信息 融合、风险与未来
引言
在数字经济高速发展的今天,商务互联网金融与互联网金融信息已成为现代金融体系中不可分割的两个维度。前者聚焦于企业级金融活动的线上化、场景化与生态化,后者则关注金融数据的生产、传播、分析与应用。二者相互依存:没有高质量的互联网金融信息,商务互联网金融便如同盲人摸象;没有商务场景的深度嵌入,金融信息也难以转化为实际价值。
一、商务互联网金融的本质与形态
商务互联网金融并非简单的“金融+互联网”,而是以互联网技术与平台思维重构传统商务金融流程。其核心形态包括:
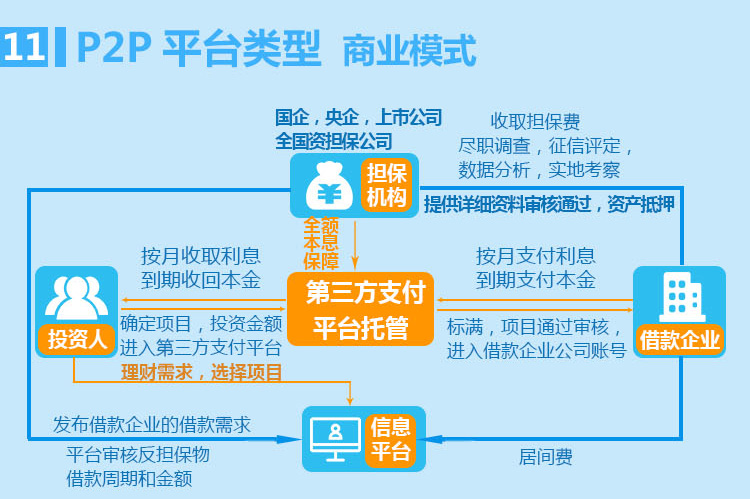
- 供应链金融平台:依托核心企业信用,为上下游中小企业提供在线融资、支付结算等服务。
- 企业级支付与现金管理:通过API对接,实现企业收付款、资金归集、跨境结算的自动化。
- 数字化票据与应收账款融资:电子票据、区块链确权等技术提升资产流转效率。
- 场景化信贷与保险:基于交易数据、物流数据为企业提供嵌入式的融资与风险保障。
二、互联网金融信息的内涵与价值
互联网金融信息是指与金融活动相关的数据、资讯、分析及知识的总和。它既包括行情数据、企业征信、舆情监控,也包括监管政策、产品说明、风险提示。其价值体现在:
- 降低信息不对称:帮助投资者与企业快速评估信用风险和市场机会。
- 支持智能决策:通过大数据与AI模型,将原始信息转化为可执行的金融策略。
- 推动监管科技:实时信息报送与穿透式监测,提升金融监管效率。
- 赋能普惠金融:让小微企业和个人获得更透明的金融产品对比与服务入口。
三、二者融合:从信息到商务的闭环
商务互联网金融的每一步都依赖信息流。例如,供应链金融中,核心企业的应付账款信息、物流信息、仓储信息共同构成融资决策依据;企业现金管理中,实时汇率与利率信息决定最优资金调拨方案。商务活动反过来生成海量金融信息——交易流水、履约记录、信用表现——这些信息又成为下一轮金融服务的基础。
一个典型闭环是:企业在商务平台上产生订单 → 平台采集交易信息 → 信息经风控模型分析 → 自动生成授信额度 → 企业在线融资 → 还款信息再次沉淀。如此循环,金融信息与商务行为深度耦合。
四、主要风险与挑战
1. 信息安全与隐私泄露
互联网金融信息涉及企业商业机密和个人金融数据,一旦泄露或被恶意利用,可能引发资金损失与信誉危机。
2. 数据真实性与欺诈
虚假交易、刷单、伪造流水等行为会污染信息源,导致风控模型失效,甚至引发系统性风险。
3. 监管合规滞后
商务互联网金融创新速度快,而金融信息保护、跨境数据流动等法规尚不完善,存在套利空间。
4. 技术依赖与算法偏见
基于历史信息训练的风控模型可能歧视某些行业或群体,过度依赖技术也会放大操作风险。
五、发展趋势与建议
商务互联网金融与互联网金融信息将呈现以下趋势:
- 区块链与隐私计算:实现信息可验证但不可见,平衡数据利用与隐私保护。
- 开放银行与API经济:企业可授权第三方调用其金融信息,催生更精细的商务金融服务。
- 实时化与智能化:5G与边缘计算使信息处理近乎零延迟,支持实时授信与动态定价。
- 监管科技常态化:监管机构直接接入平台信息流,实现穿透式、自动化监管。
对企业的建议:建立数据治理体系,确保信息质量;选择合规平台合作;将金融信息能力纳入核心竞争力。对监管者的建议:制定统一的信息标准与安全规范;鼓励创新同时守住底线;推动跨部门数据共享。
##
商务互联网金融与互联网金融信息是一体两面。前者是场景与交易,后者是血液与神经。只有让信息在商务金融活动中高效、安全、合规地流动,才能真正释放数字金融的价值,推动实体经济高质量发展。未来属于那些能驾驭信息、赋能商务的先行者。
如若转载,请注明出处:http://www.jieguola.com/product/30.html
更新时间:2026-10-11 04:20:52